*Por Marcelo Varona Quintián
Hay historias que uno conoce leyendo los diarios. Otras llegan a través de un expediente, de una sentencia o de un comunicado institucional. Y hay algunas que, casi sin advertirlo, terminan involucrándolo personalmente.
La de Fabio De Pasquale fue, para mí, una de esas historias.
Cuando escuché por primera vez su nombre, no sabía todavía que algún tiempo después mantendríamos largas conversaciones, que trataríamos de comprender juntos lo que estaba ocurriendo y que, desde la Federación Latinoamericana de Fiscales, terminaríamos interviniendo públicamente en un caso que se estaba desarrollando a más de once mil kilómetros de Buenos Aires.
Pero vale la pena empezar por el principio.
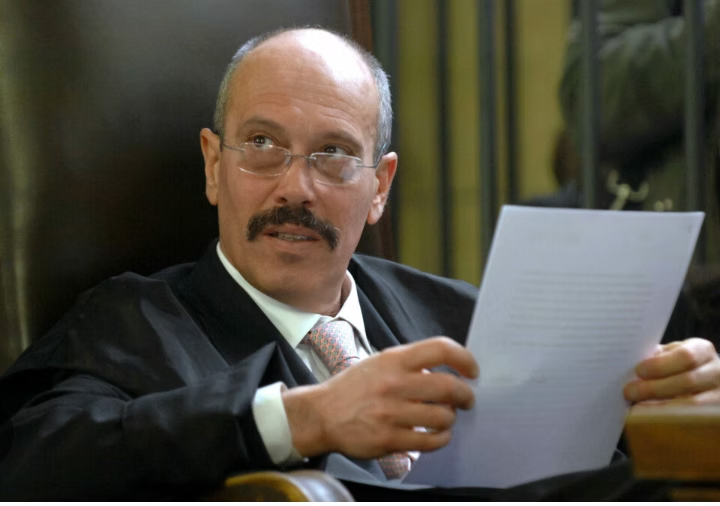
Quién es Fabio De Pasquale
Fabio De Pasquale fue durante décadas fiscal en Milán y uno de los magistrados italianos que más intensamente trabajó en investigaciones de corrupción económica y política.
Su carrera quedó vinculada a algunos de los procesos judiciales más relevantes de la historia reciente de Italia.
Integró la fiscalía milanesa durante los años de Mani Pulite, la enorme investigación sobre corrupción política y financiamiento ilegal que sacudió a Italia en la década de 1990. Fue De Pasquale quien obtuvo la primera condena definitiva del ex primer ministro Bettino Craxi.
Muchos años después intervino en la investigación por la compraventa de derechos televisivos de Mediaset, que culminó con la condena definitiva de Silvio Berlusconi.
No estamos hablando, por lo tanto, de un fiscal que circunstancialmente intervino en un caso de corrupción.
Estamos hablando de un magistrado cuya vida profesional estuvo atravesada por investigaciones contra personas y organizaciones extraordinariamente poderosas.
Y quienes alguna vez investigaron corrupción saben que este dato no es menor.
Investigar un homicidio, un robo o una estafa puede ser difícil. Investigar corrupción estructural tiene una dificultad adicional: el poder investigado suele conservar poder mientras es investigado.
Tiene recursos económicos. Tiene relaciones. Tiene abogados. Tiene acceso a medios de comunicación. Tiene capacidad de producir información, instalar relatos y desacreditar a quienes investigan.
Por eso la independencia de un fiscal no se mide cuando investiga a quien no tiene poder. Se mide precisamente cuando tiene delante a quienes sí lo tienen.
El caso Eni-Shell
Uno de los últimos grandes casos de De Pasquale fue la investigación conocida como Eni-Shell Nigeria, vinculada a la adquisición de los derechos sobre el yacimiento petrolero OPL 245.
La operación rondaba los 1.300 millones de dólares.
La Fiscalía de Milán sostuvo que detrás de aquella operación podía existir un gigantesco esquema de corrupción internacional. Fueron llevados a juicio directivos de Eni y Shell, intermediarios y otras personas vinculadas a la negociación.
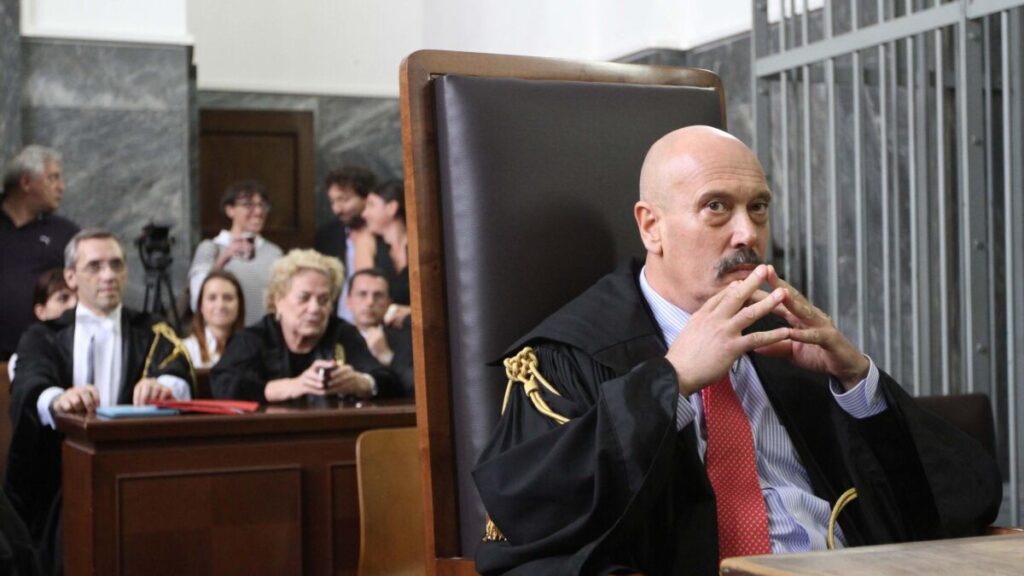
De Pasquale y el fiscal Sergio Spadaro sostuvieron la acusación.
Después de un proceso que duró años, en marzo de 2021 el Tribunal de Milán absolvió a todos los acusados.
Hasta allí, nada que resulte extraordinario dentro del funcionamiento de un sistema judicial.
Los fiscales investigan. Formulan acusaciones cuando consideran que existen elementos suficientes. Los jueces juzgan. Y algunas veces condenan y otras absuelven.
Una absolución no convierte retrospectivamente al fiscal en delincuente.
Sin embargo, esta historia no terminó allí.
El fiscal se convierte en acusado
Mientras se desarrollaban las consecuencias del proceso Eni-Nigeria apareció otra investigación.
La cuestión giraba esencialmente alrededor de determinados materiales que habían llegado a conocimiento de los fiscales cuando el juicio estaba prácticamente concluido y que podían resultar útiles para cuestionar la credibilidad de uno de los protagonistas de la causa.
La acusación que luego se construiría contra De Pasquale y Spadaro fue gravísima: habrían omitido deliberadamente poner a disposición del tribunal y de las defensas elementos favorables a los acusados.
En otras palabras, quienes hasta ese momento habían sido los fiscales de uno de los casos de corrupción internacional más importantes de Europa pasaron a ser imputados.
El proceso se radicó en Brescia, tribunal competente para juzgar delitos atribuidos a magistrados de Milán.
En octubre de 2024 ambos fueron condenados a ocho meses de prisión por rifiuto di atti d’ufficio, una figura que podría asimilarse, con las diferencias propias de cada legislación, a la omisión o negativa de realizar un acto debido.
La condena tuvo una enorme repercusión.
Los titulares eran devastadores.
“Fiscales que ocultaron pruebas”.
“Pruebas favorables a los acusados escondidas por la Fiscalía”.
Para cualquier fiscal, pocas acusaciones pueden ser más graves.
Porque cuestionan el centro mismo de nuestra función: la obligación de actuar con objetividad.
Pero detrás de esos titulares existía una discusión jurídica mucho más compleja.
¿Era aquel material una prueba que necesariamente debía incorporarse?
¿Existía un deber jurídico automático de depositarlo?
¿O correspondía al fiscal valorar su autenticidad, pertinencia, relevancia y utilidad procesal?
Y, sobre todo, aun si la decisión profesional hubiese sido equivocada, ¿podía transformarse esa decisión en un delito?
Ésa era la verdadera discusión.
Mientras tanto, el daño profesional avanzaba.
De Pasquale no fue expulsado de la magistratura, como algunas veces se dijo. Pero el Consejo Superior de la Magistratura no lo confirmó para un nuevo período como procuratore aggiunto. Volvió a desempeñarse como fiscal ordinario y quedó además pendiente un procedimiento disciplinario que aguardaba el resultado definitivo del proceso penal.
La condena penal fue confirmada en octubre de 2025 por la Corte de Apelaciones de Brescia.
Dos sentencias condenatorias.
Para muchos, la historia parecía terminada.
Tomando contacto con De Pasquale
Fue durante ese proceso cuando la historia llegó hasta nosotros.
A través de la Federación Latinoamericana de Fiscales tomé contacto con Fabio De Pasquale.
Al principio se trató simplemente de escuchar.
Después vinieron otras conversaciones.
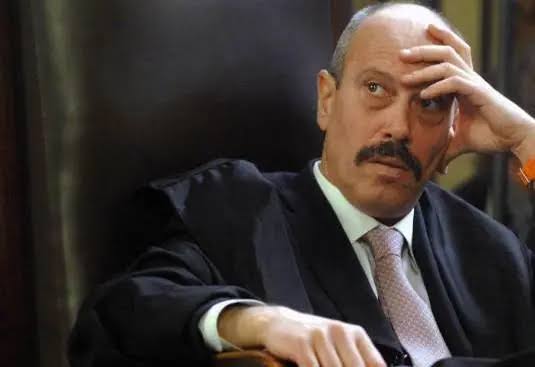
Participó también de varias de ellas William Da Rosa, colega y dirigente de nuestra Federación.
De Pasquale nos explicó el caso, pero fundamentalmente nos transmitió algo que para quienes ejercemos la función fiscal resultaba inmediatamente reconocible: la enorme vulnerabilidad en la que puede quedar un fiscal cuando una decisión adoptada dentro de una investigación compleja, en lugar de ser discutida dentro del proceso, comienza a ser utilizada para perseguirlo personalmente.
No correspondía, por supuesto, que nosotros sustituyéramos a los tribunales italianos.
Tampoco pretendíamos determinar desde América Latina si una decisión procesal había sido acertada o equivocada.
Era preguntarnos qué mensaje podía transmitir a miles de fiscales del mundo que una decisión profesional —adoptada en una investigación de enorme complejidad y dirigida contra intereses económicos poderosísimos— pudiera terminar convirtiendo al investigador en investigado y luego en condenado penalmente.
Ese interrogante no era nuevo para nosotros.
Una preocupación que veníamos planteando desde la Argentina
En la Asociación Argentina de Fiscales veníamos sosteniendo esa preocupación desde hacía años.
En marzo de 2022 tuvimos la oportunidad de exponer ante la Comisión Interamericana de Derechos Humanos, en una audiencia sobre la situación de la independencia judicial en la Argentina.
Allí advertimos algo que considero cada vez más importante.
La independencia de los fiscales no se vulnera solamente cuando un funcionario político levanta el teléfono y le ordena a un fiscal qué debe hacer.
Las formas modernas de presión son generalmente mucho más sofisticadas.
Un fiscal puede ser condicionado mediante campañas públicas de desprestigio.
Mediante denuncias reiteradas.
Mediante pedidos de sanción.
Mediante procesos disciplinarios.
Mediante mecanismos dirigidos a removerlo de una investigación.
Y, en casos extremos, mediante la utilización del propio sistema penal contra quien está investigando.
En aquella audiencia ante la CIDH planteamos precisamente la situación de fiscales que investigaban hechos de corrupción y que luego debían enfrentar denuncias y persecuciones que podían tener como consecuencia apartarlos de esas investigaciones.
La Comisión tomó nota de aquella preocupación y preguntó expresamente al Estado argentino cuáles eran los mecanismos existentes para proteger a fiscales frente a represalias derivadas de su actividad investigativa.
Por eso, cuando escuchábamos a De Pasquale, la historia nos resultaba geográficamente distante pero institucionalmente muy cercana.
Habíamos visto situaciones similares en América Latina.
Distintos países. Distintos sistemas jurídicos. Distintos protagonistas.
¿quién protege al fiscal que se anima a investigar al poder?
El comunicado de la Federación Latinoamericana de Fiscales
Después de varias conversaciones consideré que no podíamos limitarnos a observar.
Preparé entonces un documento para que fuera considerado por la Federación Latinoamericana de Fiscales.
No fue pensado como una defensa personal de Fabio De Pasquale.
Mucho menos como una intromisión en las decisiones de la justicia italiana.
Lo que quisimos plantear fue un problema institucional.
Los fiscales debemos responder por nuestros actos. La independencia jamás puede significar impunidad ni ausencia de controles.
Pero existe una diferencia enorme entre controlar la actuación de un fiscal y convertir sus decisiones funcionales en un mecanismo para intimidarlo.
Especialmente cuando investiga corrupción.
La Federación decidió pronunciarse.
Y ocurrió algo que inicialmente no habíamos imaginado.
El comunicado comenzó a circular en Italia.
El 24 de septiembre de 2025 Questione Giustizia, una de las publicaciones jurídicas más reconocidas dentro del debate de la magistratura italiana, publicó un artículo titulado “I pubblici ministeri dell’America Latina e i processi per corruzione”.
Allí se explicaba la preocupación de los fiscales latinoamericanos y se difundía el comunicado de nuestra Federación.
Nuestra voz había atravesado el Atlántico.
Una organización de fiscales latinoamericanos estaba siendo escuchada en Italia dentro de una discusión que afectaba a dos fiscales italianos.
Juristas italianos, académicos, organizaciones vinculadas con la lucha contra la corrupción y especialistas internacionales comenzaron también a discutir el caso.
Nello Rossi publicó en Questione Giustizia un profundo análisis crítico de la condena.
Richard Messick llevó la discusión al Global Anticorruption Blog.
El caso llegó incluso al ámbito académico internacional y a discusiones vinculadas con la Convención Antisoborno de la OCDE.
Paulatinamente comenzó a aparecer otra narrativa.
Ya no se discutía solamente si dos fiscales habían “ocultado pruebas”.
Comenzaba a discutirse cuál era el margen legítimo de valoración de un fiscal y hasta dónde podía criminalizarse una decisión adoptada en ejercicio de su función.
El desenlace: la importancia de sumarse, hacerse oír y nunca soltar la mano
El 18 de junio de 2026 llegó la noticia.
La Corte Suprema de Casación italiana anuló las dos condenas.
Fabio De Pasquale y Sergio Spadaro fueron absueltos definitivamente.
La fórmula utilizada fue contundente:
“perché il fatto non sussiste”.
Meses después se conocieron los fundamentos.
Y allí apareció algo que personalmente me produjo una enorme satisfacción.
La Corte sostuvo, en esencia, que aquello que se había presentado como un acto obligatorio cuya omisión constituía delito no era tal. El tratamiento de aquellos materiales requería valoraciones discrecionales propias del fiscal titular del proceso.
Era, justamente, una de las cuestiones que se habían discutido durante todos aquellos meses.
Sería incorrecto —y además injusto con los jueces que resolvieron el caso— decir que el comunicado de la Federación Latinoamericana de Fiscales produjo esa sentencia.
Las sentencias se dictan sobre las pruebas y el derecho.
Pero sería igualmente equivocado pensar que todo lo que ocurre alrededor de un proceso es irrelevante.
Las instituciones también se defienden generando discusión.
Haciendo visibles los problemas.
Permitiendo que argumentos que parecían sepultados por titulares periodísticos vuelvan a ser escuchados.
En determinados momentos, simplemente diciendo: aquí hay algo que merece ser mirado con más atención.
Eso fue lo que intentamos hacer.
Y quizás ésa sea la enseñanza que más quiero rescatar de esta historia.
Quienes integramos asociaciones de fiscales solemos hablar de independencia, de autonomía, de garantías institucionales.
Pero esas palabras sólo adquieren verdadero sentido cuando hay que defenderlas frente a un caso concreto.
Cuando alguien está solo.
Cuando existe una condena.
Cuando la opinión pública parece haber tomado partido.
Cuando resulta mucho más cómodo permanecer en silencio.
Las organizaciones internacionales sirven precisamente para eso.
Para que un fiscal de Italia pueda hablar con fiscales de Argentina, Brasil, Uruguay o cualquier otro país.
Para comprender que los problemas que creemos exclusivamente nacionales muchas veces son universales.
Para compartir experiencias.
Y también —algo que en ocasiones es todavía más importante— para que quien está atravesando una situación semejante sepa que no está solo.
Después de la absolución definitiva, Fabio De Pasquale decidió dejar la magistratura antes de alcanzar la edad de retiro.
Un procedimiento disciplinario pendiente.
Una carrera profesional afectada.
Finalmente llegó la absolución.
No sé cuánto puede reparar una sentencia definitiva después de atravesar todo eso.
Cuando un fiscal que investigó durante décadas algunos de los casos de corrupción más importantes de su país siente que está siendo injustamente perseguido, quienes creemos verdaderamente en la independencia del Ministerio Público no podemos limitarnos a mirar.
Tenemos que actuar con responsabilidad.
Tenemos que hacernos oír.
Y, sobre todo, nunca soltar la mano.
Porque la independencia de un fiscal nunca es solamente un problema del fiscal.
Es una garantía de todos.